


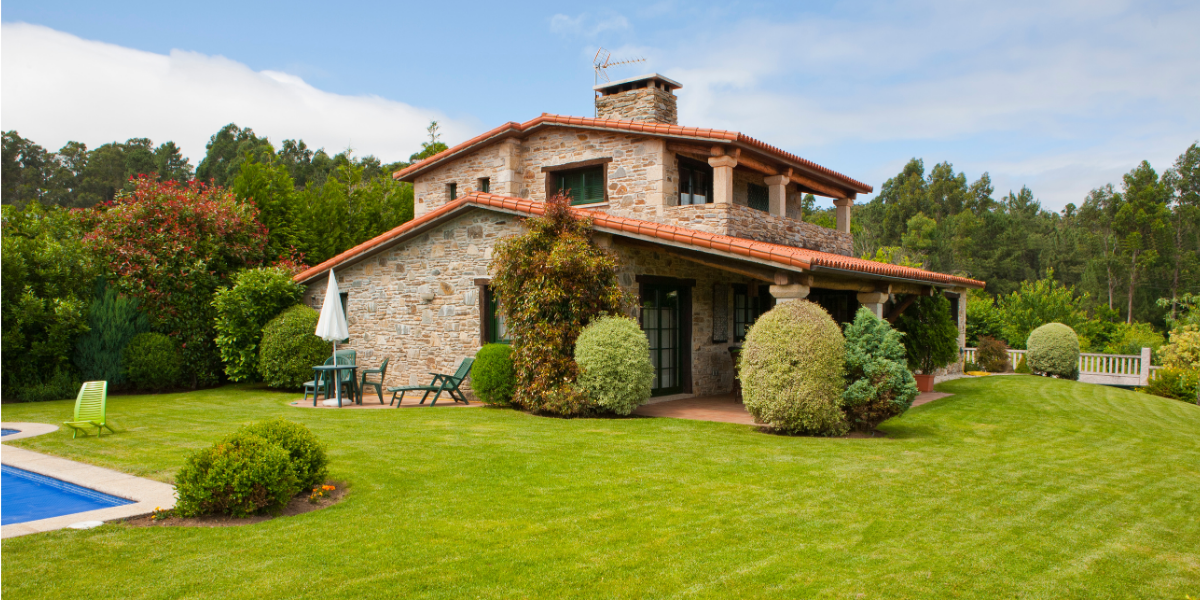
Belasting tweede huis buitenland: wat betaal je als Nederlandse eigenaar?
-
Fiscaal/Juridisch
Een vakantiewoning in Spanje, Frankrijk, Portugal of Italië kopen? Dan krijg je te maken met verschillende belastingen. Je betaalt vaak belasting bij de aankoop, jaarlijks over het bezit en mogelijk over de verhuurinkomsten. Ook de Nederlandse Belastingdienst wil weten dat je een tweede woning in het buitenland bezit. Gelukkig bestaan er regelingen om dubbele belasting te voorkomen. In dit artikel ontdek je welke belastingen je kunt verwachten, hoe box 3 werkt en waar je als Nederlandse koper op moet letten.
Welke belastingen betaal je over een tweede huis in het buitenland?
Wie een tweede woning in het buitenland koopt, krijgt meestal met twee belastingstelsels te maken. Het land waar de woning staat, heft verschillende belastingen op het vastgoed. Daarnaast moet je als inwoner van Nederland rekening houden met de Nederlandse belastingregels. Welke belastingen je precies betaalt, hangt af van het land, de waarde van de woning en de manier waarop je deze gebruikt.
De belangrijkste belastingen zijn:
- Overdrachtsbelasting of aankoopbelasting: een eenmalige belasting bij de aankoop van een woning. Bij nieuwbouw kan btw gelden.
- Jaarlijkse vastgoedbelasting: een belasting die je als eigenaar betaalt aan de buitenlandse overheid of gemeente.
- Belasting over verhuurinkomsten: wanneer je de woning verhuurt, kan het land waar de woning staat belasting heffen over de opbrengsten.
- Belasting bij verkoop: sommige landen belasten de winst die je maakt wanneer je de woning verkoopt.
- Nederlandse box 3: een buitenlandse tweede woning behoort doorgaans tot je vermogen in box 3. Nederland kent een regeling om dubbele belasting te voorkomen.
De hoogte van deze belastingen verschilt per land en soms zelfs per regio of gemeente. Een vakantiewoning in Spanje kan daardoor fiscaal anders worden behandeld dan een vergelijkbare woning in Portugal of Frankrijk. Het is verstandig om vooraf niet alleen de aankoopprijs, maar ook de jaarlijkse belastingdruk en de mogelijke belastingen bij verkoop te onderzoeken.
Valt een tweede huis in het buitenland onder box 3?
Ja, een tweede woning in het buitenland valt doorgaans onder box 3 wanneer je in Nederland woont en hier belastingplichtig bent. Dat geldt bijvoorbeeld voor een appartement in Spanje, een vakantiehuis in Frankrijk of een chalet in Oostenrijk. De Belastingdienst ziet deze woning als onderdeel van je vermogen, ook wanneer je het vastgoed uitsluitend voor eigen gebruik hebt gekocht.
Een buitenlandse vakantiewoning valt in beginsel onder dezelfde Nederlandse vermogensregels als een tweede woning in Nederland. Ook wanneer je de woning binnen normaal vermogensbeheer verhuurt, blijft deze doorgaans onderdeel van box 3. Er bestaan wel uitzonderingen, bijvoorbeeld wanneer je verhuuractiviteiten verder gaan dan normaal vermogensbeheer en fiscaal als werkzaamheden of ondernemingsactiviteiten worden aangemerkt.
Welke waarde moet je opgeven bij de Belastingdienst?
Voor een tweede woning in Nederland gebruikt de Belastingdienst de WOZ-waarde. Bij een buitenlandse woning werkt de waardering anders en moet je uitgaan van de waarde in het economisch verkeer in onbewoonde staat. Dit is in grote lijnen de verkoopwaarde van de woning wanneer deze vrij beschikbaar is.
Voor de Nederlandse belastingaangifte geldt als waarderingsdatum 1 januari van het jaar vóór het belastingjaar. Voor de aangifte over 2026 gebruik je bijvoorbeeld de waarde van de buitenlandse woning op 1 januari 2025. Het is verstandig om documenten te bewaren waarmee je deze waarde kunt onderbouwen, zoals een taxatierapport of gegevens over vergelijkbare woningen.
Heb je een hypotheek afgesloten om de buitenlandse woning te financieren? Dan kan deze lening ook worden meegenomen bij de berekening van je vermogen in box 3. Daarbij gelden de Nederlandse regels voor schulden, waaronder de eventuele schuldendrempel en de voorwaarden voor het verwerken van de lening.
Betaal je in Nederland daadwerkelijk belasting over je buitenlandse woning?
Het feit dat je een buitenlandse vakantiewoning in box 3 moet aangeven, betekent niet automatisch dat je hierover ook Nederlandse belasting betaalt. Nederland kent namelijk regelingen die moeten voorkomen dat hetzelfde buitenlandse vastgoed in twee landen dubbel wordt belast. Hierdoor kan de Nederlandse belastingdruk over je buitenlandse woning aanzienlijk lager uitvallen dan bij een vergelijkbare tweede woning in Nederland.
Hoeveel belastingvermindering je krijgt, hangt af van je totale vermogen, eventuele schulden en de toepasselijke belastingregels. Ook de manier waarop de vermindering wordt berekend, speelt een belangrijke rol. Daarom is het verstandig om bij een grotere investering vooraf een berekening te laten maken door een belastingadviseur die ervaring heeft met buitenlands vastgoed.
Hoe voorkom je dubbele belasting over een buitenlandse vakantiewoning?
Nederland heeft met veel landen belastingverdragen gesloten om afspraken te maken over internationale belastingheffing. Voor onroerend goed geldt doorgaans dat het land waar de woning staat belasting mag heffen over het vastgoed en de inkomsten daaruit. Nederland houdt bij de belastingaangifte rekening met deze internationale afspraken, zodat dubbele belasting zoveel mogelijk wordt voorkomen.
Ook wanneer Nederland geen belastingverdrag heeft gesloten met het land waar je woning staat, kan een Nederlandse regeling ter voorkoming van dubbele belasting van toepassing zijn. Deze regeling zorgt ervoor dat de Nederlandse belasting onder bepaalde voorwaarden wordt verminderd. Het gaat daarbij om de Nederlandse belastingberekening en niet om een vrijstelling van alle buitenlandse belastingen.
Voorbeeld: een vakantiewoning in Spanje
Stel dat je in Nederland woont en een appartement aan de Costa Blanca koopt voor € 300.000. Je gebruikt de woning enkele maanden per jaar zelf en verhuurt deze daarnaast aan vakantiegangers. In Spanje betaal je onder meer gemeentelijke vastgoedbelasting en kunnen belastingen gelden over de verhuurinkomsten of de perioden waarin je de woning zelf gebruikt.
In Nederland moet je het appartement opnemen in je aangifte voor box 3. Vervolgens wordt volgens de toepasselijke regels een vermindering ter voorkoming van dubbele belasting berekend. Deze vermindering kan ervoor zorgen dat je per saldo weinig of geen Nederlandse box 3-belasting over het Spaanse vastgoed betaalt.
Het is belangrijk om te begrijpen dat deze vermindering niet altijd precies gelijk is aan de berekende belasting over de buitenlandse woning. Wanneer je bijvoorbeeld ook spaargeld, beleggingen of andere woningen bezit, kan de totale berekening anders uitvallen. Een buitenlandse woning is dus niet automatisch vrijgesteld van box 3, maar kan wel in aanmerking komen voor een aanzienlijke belastingvermindering.
Welke belastingen betaal je per land?
De belasting op een tweede huis in het buitenland verschilt sterk per bestemming. Sommige landen hanteren relatief hoge belastingen bij de aankoop, terwijl andere landen juist hogere jaarlijkse vastgoedbelastingen kennen. Ook kunnen gemeenten aanvullende heffingen opleggen, bijvoorbeeld voor tweede woningen of toeristische verhuur.
Dit overzicht laat zien welke belastingen je in populaire Europese landen kunt tegenkomen. De exacte tarieven hangen af van de regio, de woningwaarde en het gebruik van het vastgoed. Vraag daarom altijd naar de lokale belastingregels voordat je een koopovereenkomst ondertekent.
Spanje: belasting bij aankoop en jaarlijks bezit
Spanje is al jarenlang een populaire bestemming onder Nederlandse kopers van een tweede woning. Bij de aankoop van bestaande woningen betaal je doorgaans overdrachtsbelasting, waarvan het tarief per autonome regio verschilt. Bij nieuwbouwwoningen gelden meestal andere regels en betaal je vaak btw en een aanvullende belasting op de juridische vastlegging van de aankoop.
Na de aankoop krijg je te maken met IBI, de jaarlijkse gemeentelijke vastgoedbelasting. Daarnaast kan Spanje belasting heffen bij buitenlandse eigenaren die hun woning niet permanent bewonen. Ook wanneer je de woning niet verhuurt, kan daardoor een fiscale verplichting ontstaan.
Wanneer je de woning verhuurt, moet je rekening houden met belasting over de verhuurinkomsten. De berekening hangt onder meer af van je fiscale woonplaats en de kosten die je volgens de Spaanse regels mag aftrekken. Daarnaast kunnen lokale vergunningen en verplichtingen voor toeristische verhuur van toepassing zijn.
Frankrijk: jaarlijkse belastingen kunnen oplopen
In Frankrijk betaal je bij de aankoop van bestaande woningen verschillende overdrachtsrechten en bijkomende kosten. De hoogte hangt onder meer af van de woningwaarde en de toepasselijke lokale regels. Bij nieuwbouw kunnen andere belastingen en tarieven gelden.
Als eigenaar betaal je doorgaans taxe foncière, een jaarlijkse belasting op het bezit van vastgoed. Voor tweede woningen kan daarnaast taxe d’habitation verschuldigd zijn. Sommige gemeenten mogen deze belasting verhogen, bijvoorbeeld in gebieden waar de druk op de woningmarkt groot is.
De jaarlijkse lasten kunnen daardoor sterk verschillen tussen gemeenten en regio’s. Een vakantiewoning aan de Franse kust kan bijvoorbeeld met andere lokale belastingen te maken krijgen dan een woning op het platteland. Vraag daarom vooraf naar de meest recente belastingaanslagen van de woning die je wilt kopen.
Portugal: IMT en IMI
Portugal kent bij de aankoop van vastgoed de belasting IMT. De hoogte van deze overdrachtsbelasting hangt onder meer af van de aankoopprijs, het type woning en het gebruik ervan. Daarnaast betaal je doorgaans zegelbelasting over de aankoop.
Na de aankoop betaal je als eigenaar meestal IMI, een jaarlijkse gemeentelijke vastgoedbelasting. Deze belasting wordt berekend op basis van de fiscale waarde van de woning en het tarief dat de gemeente toepast. In bepaalde situaties kunnen aanvullende belastingen gelden voor eigenaren van vastgoed met een hogere fiscale waarde.
Wie de woning wil verhuren aan vakantiegangers, moet rekening houden met aanvullende fiscale en administratieve verplichtingen. Portugal kent specifieke regels voor toeristische verhuur, waaronder het systeem van Alojamento Local. De mogelijkheden en voorwaarden kunnen per gemeente verschillen.
Italië: verschil tussen eerste en tweede woning
In Italië hangt de belasting bij aankoop onder meer af van het type verkoper en de vraag of het om nieuwbouw of bestaande bouw gaat. Voor tweede woningen gelden vaak andere fiscale regels dan voor woningen die als hoofdverblijf worden gebruikt. Daardoor kunnen de aankoopkosten voor een vakantiewoning hoger uitvallen dan voor een eerste woning.
Als eigenaar van een tweede woning betaal je doorgaans IMU, een gemeentelijke vastgoedbelasting. De hoogte wordt onder meer bepaald door de fiscale waarde van de woning en het tarief van de gemeente. Daarnaast kunnen andere lokale heffingen gelden, bijvoorbeeld voor afvalinzameling.
Italië kent bovendien specifieke regels voor de belastingheffing over verhuurinkomsten. Welke regeling van toepassing is, hangt af van de manier waarop je de woning verhuurt en je fiscale situatie. Laat daarom vooraf controleren welke verplichtingen gelden wanneer je een woning deels voor eigen gebruik en deels voor verhuur koopt.
België en Duitsland: lokale regels maken het verschil
In België verschillen de aankoopbelastingen per gewest. Vlaanderen, Wallonië en Brussel hanteren eigen regels voor registratierechten en bepaalde fiscale voordelen. Daarnaast betaal je als eigenaar doorgaans jaarlijks onroerende voorheffing en kunnen gemeenten een aanvullende belasting op tweede verblijven heffen.
Duitsland kent de Grunderwerbsteuer, een overdrachtsbelasting waarvan het tarief per deelstaat verschilt. Als eigenaar betaal je daarnaast Grundsteuer, de jaarlijkse belasting op vastgoed. Sommige gemeenten kennen bovendien een afzonderlijke Zweitwohnungsteuer voor tweede woningen.
Bij beide landen speelt de locatie van de woning een belangrijke rol in de totale belastingdruk. Twee vergelijkbare vakantiewoningen kunnen daardoor verschillende jaarlijkse kosten hebben, zelfs wanneer ze relatief dicht bij elkaar liggen. Onderzoek daarom niet alleen de landelijke belastingregels, maar ook de regels van de gemeente waar je wilt kopen.
Betaal je belasting als je de buitenlandse woning verhuurt?
Veel Nederlanders kopen een vakantiewoning voor een combinatie van eigen gebruik en verhuur. De verhuuropbrengsten kunnen helpen om de vaste lasten te betalen en mogelijk rendement op te leveren. Tegelijkertijd zorgt verhuur vaak voor extra belastingverplichtingen in het land waar de woning staat.
Het land waar de woning ligt, mag doorgaans belasting heffen over de verhuurinkomsten. Daarbij kunnen regels gelden voor aftrekbare kosten, aangifte en eventuele btw. De exacte belastingdruk hangt af van je fiscale woonplaats, de opbrengsten en de manier waarop je de woning verhuurt.
Hoe zit het met verhuurinkomsten in Nederland?
Wanneer een buitenlandse vakantiewoning onder box 3 valt, worden de gewone verhuurinkomsten bij de forfaitaire berekening niet afzonderlijk als inkomen belast. De woning maakt immers al deel uit van het vermogen waarover het forfaitaire rendement wordt berekend. Dat betekent echter niet dat verhuurinkomsten onder alle omstandigheden buiten de Nederlandse belastingberekening blijven.
Wanneer je gebruikmaakt van de regeling voor het werkelijke rendement, tellen ontvangen huurinkomsten en de waardeontwikkeling van de woning mee bij de berekening. Niet alle kosten voor onderhoud, beheer en exploitatie zijn daarbij aftrekbaar. De Nederlandse regeling ter voorkoming van dubbele belasting blijft eveneens van belang voor de uiteindelijke belastingdruk.
Bij verhuuractiviteiten die verder gaan dan normaal vermogensbeheer kan de fiscale behandeling veranderen. Denk bijvoorbeeld aan uitgebreide aanvullende diensten of een situatie waarin de activiteiten het karakter van een onderneming krijgen. Laat daarom vooraf beoordelen welke regels gelden wanneer je een vakantiewoning intensief wilt verhuren.
Betaal je belasting als je een tweede woning in het buitenland verkoopt?
Naast de aankoop en het jaarlijkse bezit is ook de verkoop een belangrijk fiscaal moment. In verschillende landen wordt belasting geheven over de winst die je maakt wanneer je vastgoed verkoopt. Deze belasting wordt vaak vermogenswinstbelasting genoemd en kan een aanzienlijk deel van de verkoopopbrengst beïnvloeden.
De manier waarop de verkoopwinst wordt berekend, verschilt per land. Soms mag je bepaalde aankoopkosten, verkoopkosten of investeringen aftrekken van de belastbare winst. Ook kunnen bijzondere regels gelden voor buitenlandse eigenaren of voor woningen die langere tijd in bezit zijn geweest.
In Nederland wordt de verkoopwinst van een tweede woning die onder box 3 valt niet op dezelfde manier belast als in landen met een afzonderlijke vermogenswinstbelasting. Wel kan de waardeontwikkeling meetellen wanneer het werkelijke rendement in box 3 wordt berekend. De Nederlandse regels ter voorkoming van dubbele belasting kunnen daarbij opnieuw een rol spelen.
Is een tweede woning in het buitenland fiscaal voordeliger dan in Nederland?
Een vakantiewoning in het buitenland kan fiscaal aantrekkelijk zijn, maar dat is niet vanzelfsprekend. Een belangrijk verschil is de Nederlandse regeling ter voorkoming van dubbele belasting, die de Nederlandse belastingdruk op buitenlands vastgoed aanzienlijk kan verminderen. Bij een tweede woning in Nederland bestaat diezelfde buitenlandse vermindering niet.
Daar staat tegenover dat je in het buitenland te maken krijgt met lokale belastingen. De aankoopbelasting kan hoger zijn en er kunnen aanvullende heffingen gelden voor niet-inwoners of eigenaren die hun woning verhuren. Ook de belasting bij verkoop kan invloed hebben op het uiteindelijke rendement.
Een goede vergelijking gaat daarom verder dan alleen de Nederlandse box 3-belasting. Kijk naar de totale belastingdruk over meerdere jaren en neem ook onderhoud, verzekeringen, financieringskosten en beheerkosten mee. Zo krijg je een realistischer beeld van de financiële gevolgen van een tweede woning in Nederland of het buitenland.
Waar moet je op letten voordat je een tweede huis in het buitenland koopt?
Een goede voorbereiding voorkomt dat je na de aankoop wordt verrast door onverwachte belastingen. Vooral wanneer je de woning ook wilt verhuren, is het belangrijk om vooraf de fiscale gevolgen in kaart te brengen. Door de belangrijkste kosten en verplichtingen te onderzoeken, kun je verschillende landen en woningen beter met elkaar vergelijken.
Controleer in ieder geval de volgende zaken:
- Aankoopkosten: hoeveel overdrachtsbelasting, btw en registratiekosten betaal je?
- Jaarlijkse belastingen: welke landelijke, regionale en gemeentelijke heffingen gelden?
- Verhuurinkomsten: hoeveel belasting betaal je wanneer je de woning verhuurt?
- Nederlandse aangifte: hoe geef je de buitenlandse woning en eventuele hypotheek op in box 3?
- Dubbele belasting: welke vermindering kun je in Nederland toepassen?
- Verkoop: welke belastingen gelden wanneer je de woning later verkoopt?
Vraag bij voorkeur een lokale belastingadviseur om een overzicht van de verplichtingen in het land waar je wilt kopen. Laat daarnaast een Nederlandse fiscalist controleren hoe de woning in je belastingaangifte wordt verwerkt. Zo voorkom je dat je een aankoopbeslissing neemt op basis van alleen de koopsom of een aantrekkelijk verwacht verhuurrendement.
Conclusie: bekijk de totale belastingdruk van je tweede woning
Een tweede woning in het buitenland brengt verschillende belastingverplichtingen met zich mee. Je betaalt vaak belasting bij de aankoop, jaarlijks over het vastgoed en mogelijk over de inkomsten uit verhuur of de winst bij verkoop. Ook in Nederland moet je een buitenlandse vakantiewoning doorgaans aangeven in box 3.
Door internationale belastingafspraken en Nederlandse regelingen ter voorkoming van dubbele belasting kan de Nederlandse belasting over dit buitenlandse vastgoed grotendeels of volledig worden verminderd. Dat maakt het interessant om de fiscale behandeling van buitenlands vastgoed te vergelijken met die van een tweede woning in Nederland. Toch blijven de lokale belastingen en andere kosten minstens zo belangrijk.
Wie een vakantiewoning wil kopen, doet er daarom verstandig aan om vooraf alle fiscale kosten in kaart te brengen. Een goede berekening geeft inzicht in het werkelijke aankoopbudget en de verwachte jaarlijkse lasten. Daarmee kun je een beter onderbouwde keuze maken voor een tweede woning die past bij je wensen en financiële mogelijkheden.
Oriënteer je op een tweede woning in het buitenland
Tijdens de Second Home Beurs ontdek je vakantiewoningen in verschillende landen en ontmoet je aanbieders die actief zijn op de internationale vastgoedmarkt. Je kunt woningen, regio’s en aankoopmogelijkheden vergelijken en vragen stellen over de kosten die bij een tweede woning komen kijken. Zo bereid je je goed voor op een eventuele aankoop en krijg je meer inzicht in de mogelijkheden van een vakantiewoning in het buitenland.
Bronnen
- Belastingdienst – informatie over box 3 en tweede woningen
- Rijksoverheid – belastingverdragen en dubbele belasting
- Your Europe – belastingregels binnen Europa
Dit artikel geeft algemene informatie over belastingen op een tweede woning in het buitenland. Belastingregels verschillen per land, regio en persoonlijke situatie. Raadpleeg voor een concrete aankoop een gekwalificeerde belastingadviseur.
Een lijst met artikelen
-

Nederlanders de grootste buitenlandse beleggers in Spaans vastgoed
-
Spanje
-
Algemeen
Gepubliceerd op: -
-
Een vakantiewoning kopen? Denk fiscaal vóórdat u tekent
-
Fiscaal/Juridisch
Gepubliceerd op: -
-
Dubai vastgoed kopen: een vakantiewoning in de Verenigde Arabische Emiraten
-
Verenigde Arabische Emiraten
-
Aankoopproces
Gepubliceerd op: -